

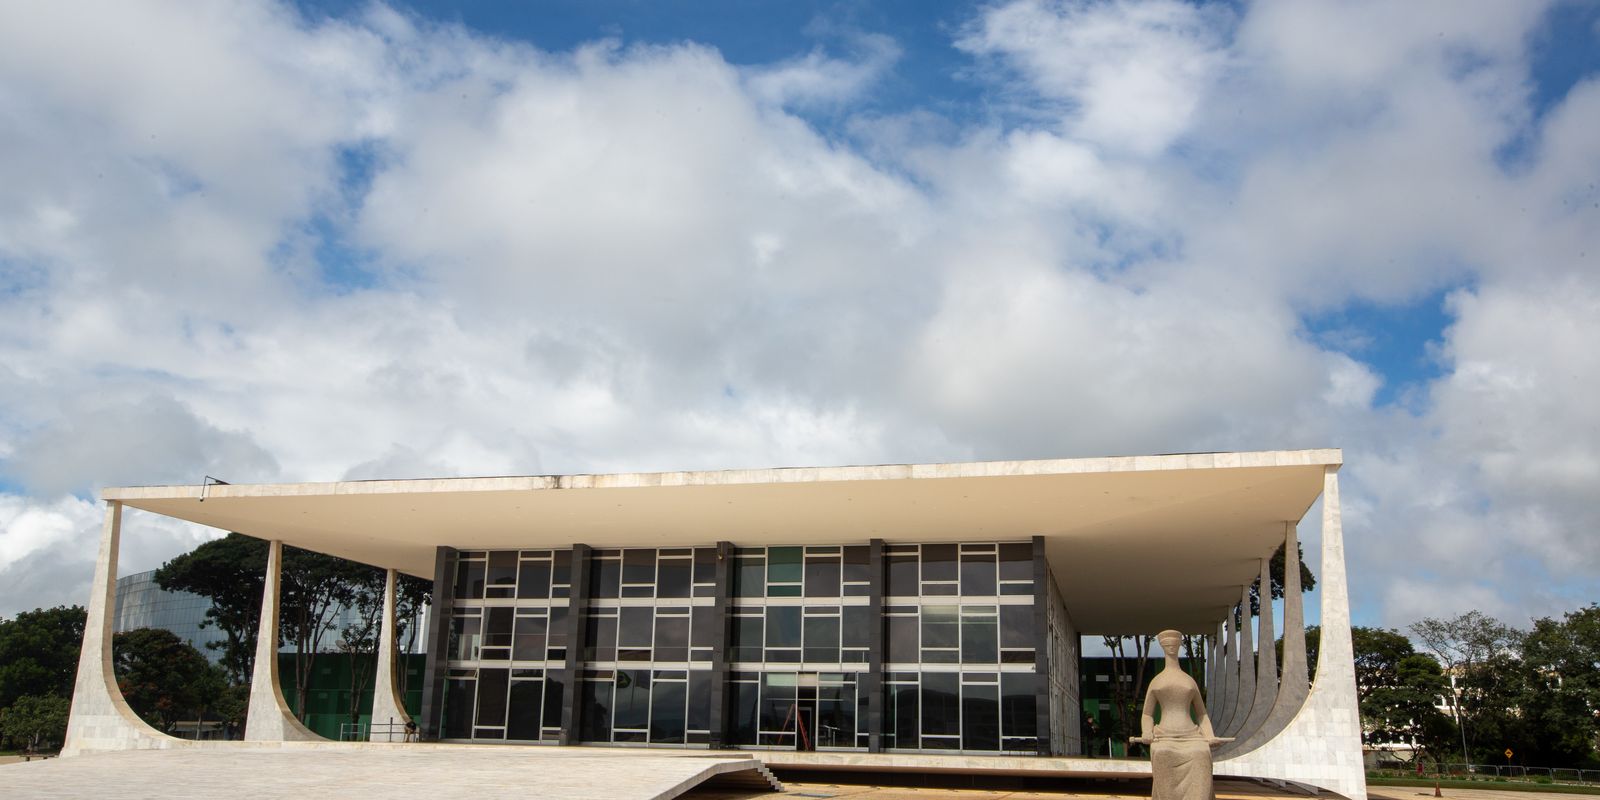
O Supremo Tribunal Federal (STF) decidiu, na última quarta-feira (7), afastar a incidência do PIS e da Cofins sobre o crédito presumido do ICMS. Por maioria de votos, o plenário da Corte entendeu que esses incentivos fiscais estaduais não configuram receita ou faturamento das empresas, o que impede a sua tributação pela União.
A resolução do julgamento, iniciado em 2014, gera um impacto financeiro estimado em R$ 16 milhões para os cofres do governo federal. O resultado do julgamento foi apertado, com o placar de 7 votos a 4 favoráveis aos contribuintes.
Os créditos presumidos são instrumentos utilizados pelos estados e pelo Distrito Federal para conceder desonerações fiscais. Na prática, eles reduzem o montante do imposto que as companhias precisam recolher localmente.
A União recorria de uma decisão do Tribunal Regional Federal da 4ª Região (TRF4). O tribunal de segunda instância já havia declarado que tais incentivos representam renúncia fiscal dos estados, e não receita nova que possa sofrer tributação federal.
Ao rejeitar o recurso do governo, o STF estabeleceu a seguinte tese de repercussão geral: "Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS".
Essa definição possui efeito vinculante. Com isso, a mesma diretriz jurídica passa a ser obrigatoriamente adotada pelas instâncias inferiores do Judiciário em todas as ações semelhantes que tramitam pelo país.


Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se