

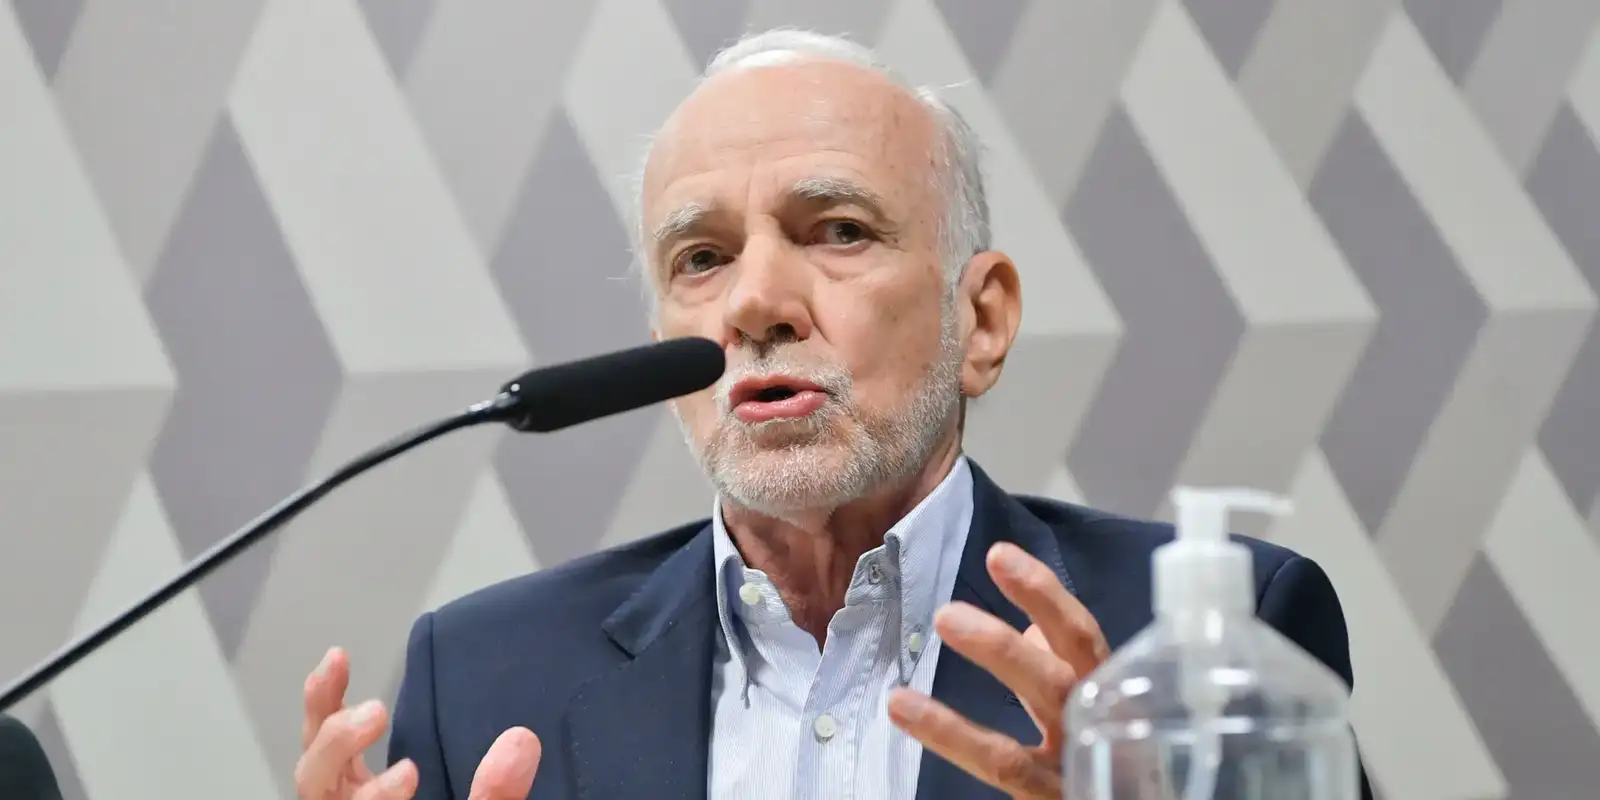
O economista André Lara Resende, conhecido por sua participação na formulação do Plano Real, acusa o Banco Central de provocar um severo rombo fiscal no Brasil. Em artigo recente, o especialista defende que a manutenção de patamares elevados na taxa de juros representa o principal motor do desequilíbrio nas contas públicas, contrariando a narrativa tradicional do mercado.
“Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater”, afirmou o ex-diretor.
>> Clique aqui e leia a íntegra do texto Eu Acuso: Uma Proposta para Eliminar os Juros Absurdos do ex-diretor do Banco Central e ex-presidente do Banco Nacional de Desenvolvimento Social (BNDES).
Formado pela PUC do Rio de Janeiro, o acadêmico possui PhD em economia pelo Massachusetts Institute of Technology (MIT), nos Estados Unidos, e ampla vivência no setor financeiro brasileiro.
Para o especialista, a justificativa da autoridade monetária para manter a Selic em patamares elevados ignora que o problema central reside no serviço da dívida, e não nos gastos primários da União.
“Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros”, pontuou o autor durante suas críticas direcionadas aos analistas econômicos.
O Banco Central, por sua vez, argumenta que a política restritiva é indispensável para conter pressões inflacionárias e reverter déficits primários, cenário em que as despesas superam as receitas do governo.
Dívida e déficit públicos
Apesar de admitir falhas na alocação de recursos públicos pelo Estado brasileiro, Resende demonstra que o déficit primário do país permanece entre os mais baixos do mundo.
“Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”, escreveu.
A dívida pública brasileira passou de 71,7% do Produto Interno Bruto (PIB) em 2022 para cerca de 82,9% do PIB em agosto de 2026. Analistas frequentemente cobram cortes sociais para conter essa alta.
O professor reconhece o avanço insustentável da dívida, mas reitera que o foco do mercado em cima dos gastos primários desvia o foco da verdadeira origem do problema orçamentário.
“Nos últimos anos, exceto durante a Covid, o resultado primário foi apenas ligeiramente negativo; já o déficit nominal, puxado pelos juros, foi sempre alto e agora aproxima-se de 10% do PIB”, explicou.
O autor reforça que o equilíbrio contábil estrito não garante um bom desempenho macroeconômico, defendendo que a prioridade deve ser a revisão da política monetária vigente.
Juros e inflação
Enquanto o Comitê de Política Monetária (Copom) defende a Selic alta para desaquecer a demanda e segurar os preços, acadêmicos questionam a eficácia absoluta desse modelo diante das novas conjunturas globais.
O economista aponta que a correlação clássica entre desemprego e controle inflacionário perdeu força, tornando obsoletos os argumentos tradicionais adotados pelas principais autoridades monetárias mundiais.
Novo regime fiscal e monetário
Como alternativa viável para o país, o ex-integrante da equipe do governo de Fernando Henrique Cardoso (FHC) sugere a implementação de um planejamento de longo prazo que atrele as metas fiscais diretamente aos patamares de juros.
“As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros”, propõe o especialista, visando estabilizar a economia sem penalizar excessivamente a produção nacional.
Por fim, o autor ressalta que o país dispõe de sólidas reservas internacionais superiores a US$ 350 bilhões, garantindo musculatura suficiente para o Banco Central atuar no câmbio e evitar volatilidades excessivas.


Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se